Domain lactose24.de kaufen?
Wir ziehen mit dem Projekt
lactose24.de um.
Sind Sie am Kauf der Domain
lactose24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lactose24.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Ist Lactose und Milchzucker das gleiche?
Ja, Lactose und Milchzucker sind tatsächlich dasselbe. Lactose ist der wissenschaftliche Name für den Zucker, der in Milchprodukten vorkommt. Es handelt sich um ein Disaccharid, das aus den beiden Zuckermolekülen Glukose und Galaktose besteht. Menschen, die an einer Laktoseintoleranz leiden, haben Schwierigkeiten, Lactose zu verdauen, da ihnen das Enzym Laktase fehlt, das für den Abbau von Lactose im Darm benötigt wird. Daher müssen sie milchhaltige Produkte meiden oder lactosefreie Alternativen wählen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
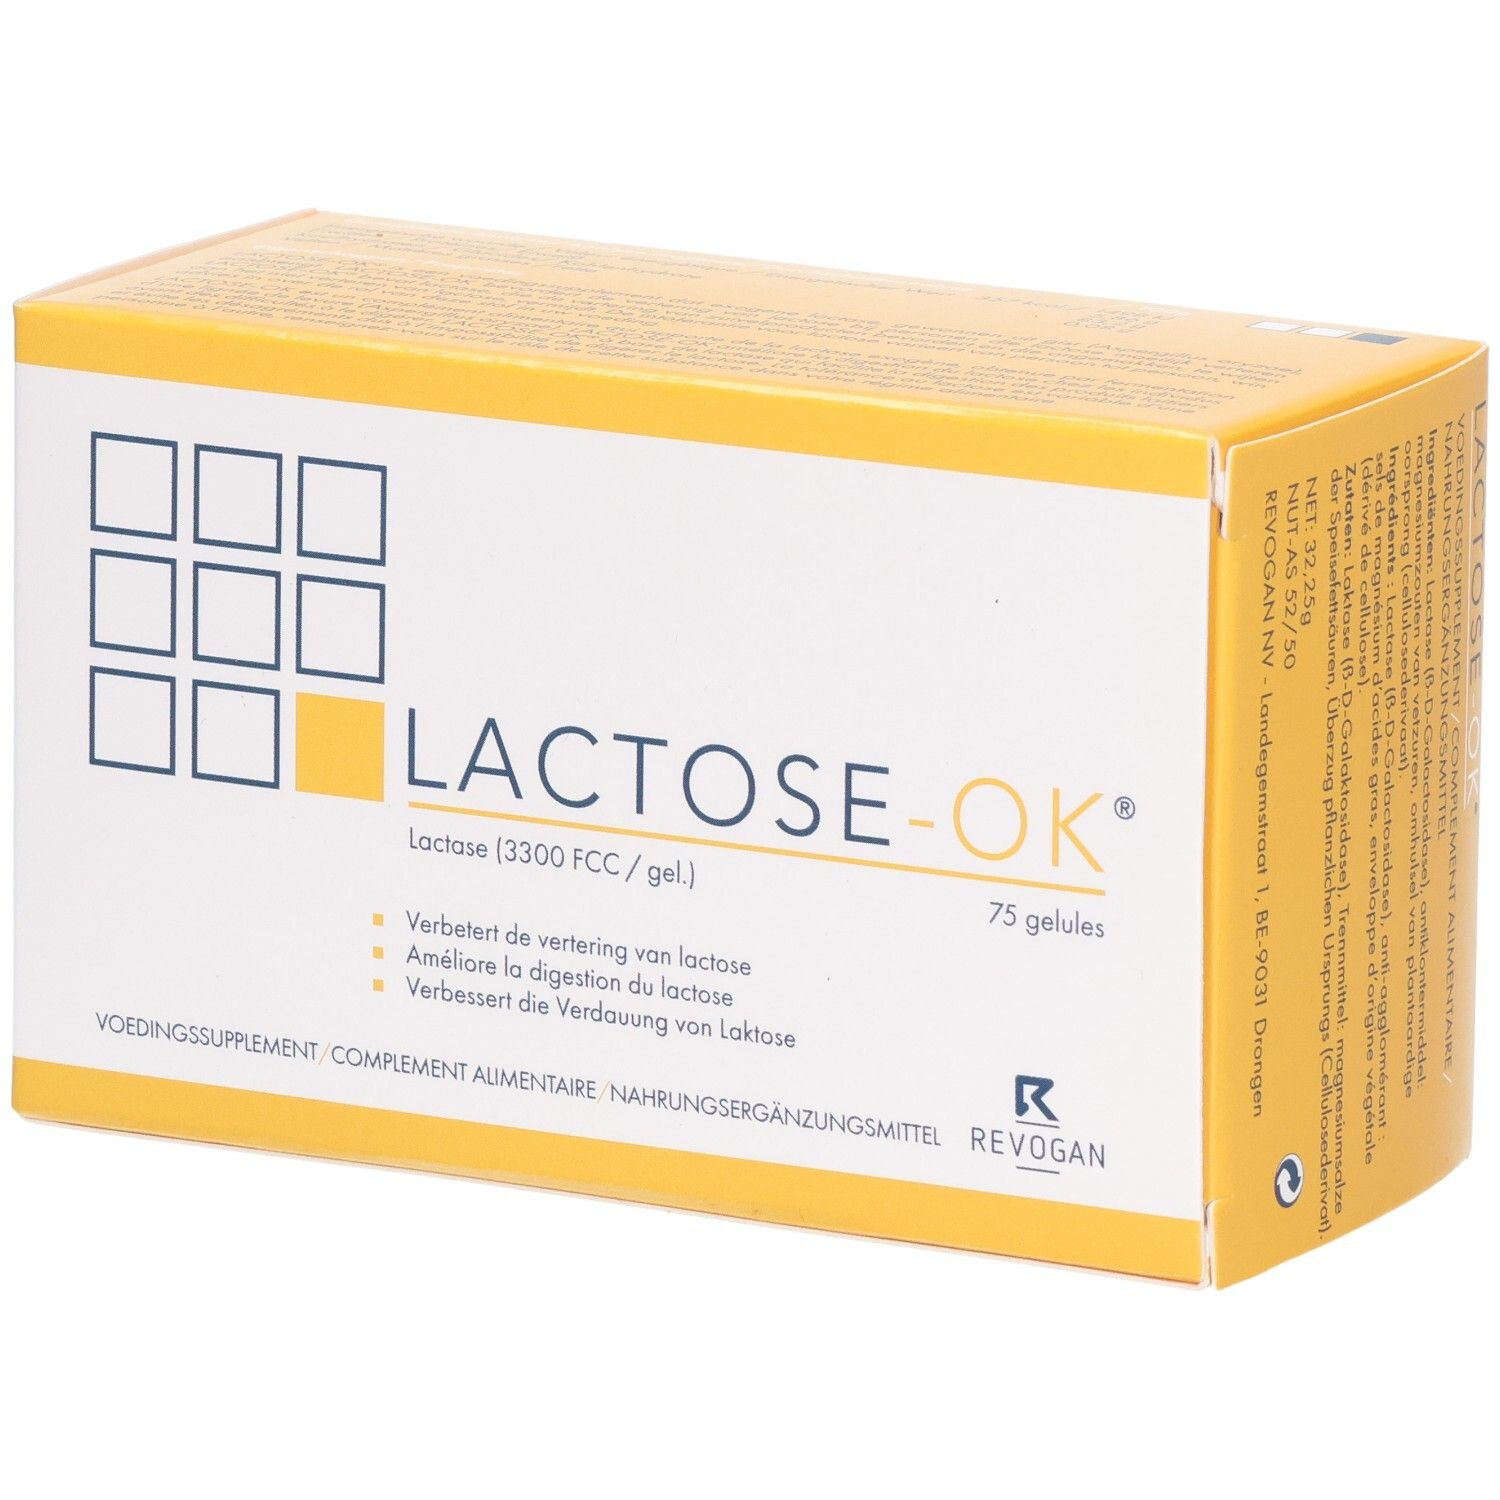
Lactose 75 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise.Lactose-OK ist ein Nahrungsergänzungsmittel, das exogene Lactase liefert, die durch Fermentation einer Hefelinie gewonnen wird. Diese Laktase hydrolysiert die Laktose zu Glukose und Galaktose.IndikationLactose-OK erleichtert die Verdauung von Milchprodukten und vermeidet Unannehmlichkeiten durch die Unfähigkeit, Lactose zu verdauen.VerwendungMittlere Dosierungen: Um eine Menge von 12g Laktose (entspricht einem Glas Milch) zu verdauen, schlucken Sie eine Kapsel eine halbe Stunde vor dem Essen. Diese durchschnittlichen Dosierungen müssen an den Einzelnen und den Laktosegehalt des Lebensmittels angepasst werden.24,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Lactose 75 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise.Lactose-OK ist ein Nahrungsergänzungsmittel, das exogene Lactase liefert, die durch Fermentation einer Hefelinie gewonnen wird. Diese Laktase hydrolysiert die Laktose zu Glukose und Galaktose.IndikationLactose-OK erleichtert die Verdauung von Milchprodukten und vermeidet Unannehmlichkeiten durch die Unfähigkeit, Lactose zu verdauen.VerwendungMittlere Dosierungen: Um eine Menge von 12g Laktose (entspricht einem Glas Milch) zu verdauen, schlucken Sie eine Kapsel eine halbe Stunde vor dem Essen. Diese durchschnittlichen Dosierungen müssen an den Einzelnen und den Laktosegehalt des Lebensmittels angepasst werden.24,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Ist Lactose und Milchzucker das gleiche?
Ja, Lactose und Milchzucker sind tatsächlich dasselbe. Lactose ist der wissenschaftliche Name für den Zucker, der in Milchprodukten vorkommt. Es handelt sich um ein Disaccharid, das aus den beiden Zuckermolekülen Glukose und Galaktose besteht. Menschen, die an einer Laktoseintoleranz leiden, haben Schwierigkeiten, Lactose zu verdauen, da ihnen das Enzym Laktase fehlt, das für den Abbau von Lactose im Darm benötigt wird. Daher müssen sie milchhaltige Produkte meiden oder lactosefreie Alternativen wählen. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Amon, Martina: 111 Rezepte bei Fructose-Unverträglichkeit111 Rezepte bei Fructose-Unverträglichkeit , Jeder dritte Deutsche leidet unter Beschwerden nach dem Verzehr von Fruchtzucker -Zuverlässige Experten-Informationen und leckere, einfache Rezepte mit allen wichtigen Nährwertangaben -Mit bewährtem 3-Phasen-Programm die individuelle Verträglichkeit testen und steigern Lecker essen trotz Fructose-Intoleranz Bauchkrämpfe, Übelkeit oder Durchfall - all das können Anzeichen für eine Fructose-Unverträglichkeit sein. Jeder dritte Deutsche leidet unter Beschwerden nach dem Verzehr von Fruchtzucker. Obwohl dieser in "gesundem" Obst und Gemüse und auch in vielen Fertigprodukten steckt, bedeutet die Diagnose nicht, dass man komplett auf frische Äpfel, knackige Möhren oder leckeren Erdbeerkuchen verzichten muss. Die Diätassistentin und Stressmanagementtrainerin Martina Amon verrät ihren Lesern, wie sie am besten mit der Erkrankung umgehen, und gibt praktische Tipps zu Planung, Einkauf, Kochen und Essen. In drei Schritten beschwerdefrei Mit dem bewährten 3-Phasen-Programm - bestehend aus Karenzphase, Testphase und Dauerernährung - lässt sich die individuelle Verträglichkeit testen und steigern. So gelingt eine fructosearme Ernährung, die Beschwerden lindert. Neben zuverlässigen Experteninformationen enthält das Buch 111 erprobte Rezepte mit allen wichtigen Nährwertangaben. Die Gerichte für Phase 1 bringen Ruhe in den Bauch, mit den Rezepten für Phase 2 lassen sich nach und nach Lebensmittel testen, die mehr Fructose enthalten. So lässt sich leicht herausfinden, wie viel Obst trotz Unverträglichkeit im Speiseplan bleiben darf. Auswahl der Rezepte: Frühstück: ¿ Dinkel-Walnussbrot ¿ Schoko-Nuss-Aufstrich ¿ Knuspermüsli ¿ Heidelbeer-Fruchtaufstrich Vegetarische Hauptgerichte: ¿ Spaghetti mit frischem Pesto ¿ Feta-Hirse-Bratlinge mit Feldsalat ¿ Spargelrisotto ¿ Spinat-Erdbeer-Salat Hauptgerichte mit Fleisch und Fisch: ¿ Rindfleisch-Zucchini-Pfanne ¿ Kohlrabi-Hackfleisch-Lasagne ¿ Kabeljaufilet auf Fenchelbett Desserts und Kuchen: ¿ Bananen-Mandel-Muffins ¿ Rhabarberkuchen ¿ Himbeereis mit Minze , Batterie-/Trennschalter > Autoelektrik , Erscheinungsjahr: 20190831, Produktform: Kartoniert, Autoren: Amon, Martina, Seitenzahl/Blattzahl: 176, Abbildungen: 74 Abbildungen, Keyword: Bauchkrämpfe; Darmbeschwerden; Ernährungs-Ratgeber; Fruchtzucker; Gesunde Ernährung; leckere Rezepte; Nahrungsmittelunverträglichkeiten, Fachschema: Abnehmen~Diät / Schlankheitsdiät~Kochen / Schlankheitsküche~Schlank~Allergie / Ernährung, Kochen, Backen~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Diät~Kochen: spezielle Diäten~Kochen: Rezepte und Anleitungen, Thema: Entdecken, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Diätetik und Ernährung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Humboldt Verlag, Verlag: Humboldt Verlag, Verlag: humboldt, Länge: 211, Breite: 156, Höhe: 20, Gewicht: 421, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Alternatives Format EAN: 9783869107011 9783869107028, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.